デビットカードとクレジットカードは、どちらも現金を使わずに買い物ができる便利な決済手段ですが、実際にはお金が引き落とされるタイミングや利用限度額、審査の有無、支払い方法などに大きな違いがあります。「見た目が似ているけれど何が違うの?」「審査なしで持てるのはどちら?」「ネットショッピングや海外旅行でも同じように使える?」と疑問を持つ人も少なくありません。
2026年11月現在、基本的な違いはデビットカードが原則即時払い、クレジットカードが後払いという点です。一方、加盟店による利用制限や返金のタイミング、本人認証の仕組みなど、実際に使う際に知っておきたい注意点もあります。最新の銀行公式情報や日本クレジット協会の解説をもとに、両者の違いからメリット・デメリット、ネットで話題になりやすい疑問、失敗しない選び方まで詳しくまとめます。
【まず結論】デビットカードとクレジットカードの決定的な違いは支払いのタイミング
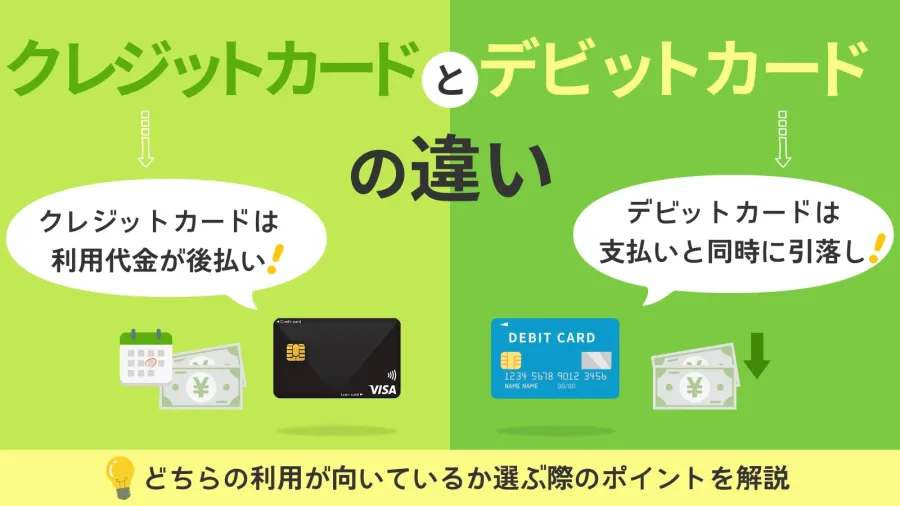
両者を区別する最大の要点は、買い物をした代金がいつ自分の銀行口座から引き落とされるかという点です。
デビットカードは、店舗やネットショップで決済すると、原則として登録した銀行口座から利用金額が即時に引き落とされます。自分の預金を使って支払う仕組みなので、口座残高を意識しながら買い物ができます。
一方、クレジットカードはカード会社が利用者に代わって加盟店へ代金を立て替え、後日、利用者に請求する仕組みです。月々の締め日と支払日に従って、利用した金額がまとめて銀行口座から引き落とされます。
デビットカードは現金に近い感覚で使える
例えば、5,000円の買い物をデビットカードで支払った場合、原則として決済時に銀行口座から5,000円が引き落とされます。口座に十分な残高がなければ、基本的に決済できません。
そのため、給料日前の使いすぎを防ぎたい人や、毎月の支出を細かく把握したい人に向いています。利用通知や銀行アプリの入出金明細を確認すれば、お金の動きも追いやすくなります。
クレジットカードは支払いを後日にまとめられる
クレジットカードでは、買い物をした時点で銀行口座から代金が引き落とされるわけではありません。カード会社が定める利用可能枠の範囲内で決済し、後日まとめて支払います。
まとまった出費があっても、支払日まで資金を手元に残せる点が特徴です。カードによっては分割払いやリボ払い、ボーナス払いなどにも対応しています。ただし、分割払いやリボ払いには所定の手数料が発生する場合があります。
一般社団法人日本クレジット協会も、デビットカードを即時払い、クレジットカードを後払いとして区別しています。両者は単にカードの名称が違うのではなく、決済におけるお金の流れそのものが異なるのです。
【2026年最新情報】審査・年齢・利用限度額・ポイント還元はどう違う?
デビットカードとクレジットカードは、支払いの仕組み以外にも、申し込み条件や利用できる金額に違いがあります。
デビットカードは原則として与信審査がない
デビットカードは銀行口座にある預金を使って決済するため、一般的なクレジットカードのような返済能力を確認する与信審査は原則ありません。
ただし、審査がないからといって誰でも無条件で発行できるわけではありません。銀行口座の開設時には本人確認などの手続きがあり、カードごとに年齢や申し込み条件も設定されています。
例えば、セブン銀行は一般的なデビットカードの申し込み年齢について15歳以上を目安として紹介していますが、同行のデビットカードは16歳以上が対象です。金融機関によって条件が異なるため、申し込み前の確認が欠かせません。
クレジットカードはカード会社の審査が必要
クレジットカードは、カード会社が代金を立て替える仕組みであるため、申し込み時に支払い能力などを確認する審査があります。
一般的には18歳以上が申し込み対象ですが、高校生は対象外となるカードが多く、具体的な条件は発行会社によって異なります。
ポイント還元はクレジットカードだけの特典ではない
「ポイントを貯めたいならクレジットカード一択」と考える人もいますが、これは正確ではありません。
デビットカードにもポイント還元やキャッシュバックに対応した商品があります。ただし、還元率や対象となる利用先、ポイントの有効期限などはカードごとに異なります。
年会費や海外事務手数料、ATM利用手数料なども含めて比較すると、表面上の還元率だけでは分からない実質的なお得度が見えてきます。
【徹底比較表】デビットカードとクレジットカードの違いを一覧で整理
ここまでの内容を、主要な比較項目ごとに整理しました。カードを選ぶ際は、特に支払い方法、審査、利用限度額、利用できる加盟店の4項目を確認すると判断しやすくなります。
| 比較項目 | デビットカード | クレジットカード |
|---|---|---|
| 支払い方法 | 原則即時払い | 後払い |
| 引き落とし時期 | 利用時に口座から引き落とし | 後日の指定支払日 |
| 申し込み時の審査 | 原則として与信審査なし | あり |
| 発行対象年齢 | 一般的に15歳以上など。商品による | 一般的に18歳以上。高校生は対象外の場合が多い |
| 利用限度額 | 口座残高と設定された利用限度額の範囲内 | カード会社が設定する利用可能枠の範囲内 |
| 1回払い | 対応 | 対応 |
| 分割払い | 原則不可 | 対応するカードが多い |
| リボ払い | 原則不可 | 対応するカードがある |
| ボーナス払い | 原則不可 | 対応するカードがある |
| ポイント・還元 | ポイントまたはキャッシュバックなど | ポイント還元など |
| ネットショッピング | 国際ブランド対応店などで利用可能。制限あり | 国際ブランド対応店などで利用可能 |
| ETCカード | 原則発行できない商品が多い | 対応するカードが多い |
| 使いすぎの防止 | 残高による制限があり管理しやすい | 利用可能枠の範囲内で使いすぎに注意が必要 |
この比較から分かるのは、デビットカードは支出管理のしやすさ、クレジットカードは支払いの柔軟性に強みがあるということです。
ただし、表の内容は一般的な傾向です。例えば、デビットカードの年齢条件や利用限度額、ポイント還元率、海外利用の可否は金融機関によって異なります。
また、VisaやMastercard、JCBなどの国際ブランドが同じでも、デビットカードとクレジットカードで利用条件が完全に一致するわけではありません。最終的にはカード発行会社の利用規定を確認する必要があります。
【要注意】デビットカードが使えない場所と返金トラブルの実態
デビットカードは、VisaやJCBなどの国際ブランドに対応した店舗やネットショップで利用できる商品が多く、日常的な買い物ではクレジットカードに近い感覚で使えます。
しかし、すべての加盟店やサービスで利用できるわけではありません。ここが、実際に使い始めてから戸惑いやすいポイントです。
高速道路料金や継続課金には注意が必要
代表的な注意点として、高速道路料金や一部のガソリンスタンド、公共料金の継続払い、ホテルやレンタカーなどがあります。
例えば、ドコモSMTBネット銀行のデビットカード利用案内では、高速道路料金、航空機の機内販売、公共料金などの定期・継続的な支払いを利用できない取引として挙げています。
あおぞら銀行も、Visaデビットについて海外ホテルや国内外のレンタカー、月額料金が発生する加盟店などで利用できない場合があると案内しています。
これらはデビットカード全体に一律で適用されるルールではありません。カード会社や加盟店の決済方式によって利用可否が変わります。
ホテルやレンタカーではデポジットに注意
ホテルやレンタカーでは、利用料金とは別に、追加料金や損害に備えたデポジット(保証金)を求められることがあります。
デビットカードでデポジットを支払うと、その金額が口座から引き落とされる場合があります。利用終了後に差額が返金される仕組みでも、口座への反映には時間がかかることがあります。
特に海外旅行では、宿泊費に加えて保証金相当額まで口座に確保しておく必要があるため、残高には余裕を持たせたいところです。
キャンセルしたのに返金されない?二重引き落としの仕組み
デビットカードで買い物をした後、キャンセルや返品を行ったにもかかわらず、すぐに返金されないケースがあります。
これは、決済時に口座から代金が引き落とされる一方、加盟店から銀行へ返金データが届くまでに時間がかかるためです。
また、予約時と商品の発送時など、複数のタイミングでカードの有効性確認や決済処理が行われると、一時的に二重引き落としのように見えることもあります。
三菱UFJ銀行の案内では、同銀行のデビットカードをキャンセルした場合、返金までの目安がVisaデビットで約1カ月半、JCBデビットで約2カ月となるケースが紹介されています。
これは同銀行の商品に関する目安であり、すべてのデビットカードに共通する返金期間ではありません。返金が確認できない場合は、まず加盟店に取消・返金処理の状況を問い合わせ、その後カード発行会社に確認するのが基本です。
【ネットの反応・噂の真相】デビットカードにまつわる誤解を検証
デビットカードを調べると、「クレジットカードより不便」「ネットでは使えない」「審査がないから誰でも持てる」といった情報を目にすることがあります。
しかし、こうした理解には誤解も含まれています。実際の利用条件を確認すると、カードの種類や発行会社による違いが大きいことが分かります。
噂1:デビットカードはネットショッピングで使えない?
これは誤解です。VisaやMastercard、JCBなどの国際ブランドが付いたブランドデビットは、対応するネットショップで利用できます。
ただし、加盟店がデビットカードを受け付けていない場合や、カード発行会社が特定の取引を制限している場合は決済できません。
また、ネットショッピングでは3Dセキュアなどの本人認証が求められることがあります。本人認証に対応していないカードや設定が済んでいないカードでは、決済が完了しない可能性があります。
噂2:デビットカードなら絶対に使いすぎない?
デビットカードは原則として口座残高の範囲内で利用するため、クレジットカードに比べて支出を管理しやすい仕組みです。
しかし、利用限度額の設定や決済処理のタイミング、海外利用時の為替換算、未確定取引などによって、口座残高と実際に利用できる金額が一致しない場合があります。
また、残高が十分にあるからといって、すべての取引が承認されるわけではありません。利用可能な加盟店やカードの設定も関係します。
噂3:デビットカードはポイントが貯まらない?
これも正しくありません。デビットカードでもポイント還元やキャッシュバックを受けられる商品があります。
例えば、三井住友銀行やみずほ銀行などは、それぞれ独自のデビットカードサービスを提供しています。還元方法や特典はカードによって異なります。
噂4:デビットカードは審査なしだから必ず発行できる?
デビットカードに原則としてクレジット与信審査がないことと、無条件で発行されることは別です。
銀行口座の開設条件、年齢制限、本人確認、金融機関独自の発行条件などがあります。申し込み前には対象年齢や口座の要件を確認しましょう。
炎上やトラブルとして注目されやすいのは二重引き落としと本人認証
利用者が不安を感じやすい問題として、一時的な二重引き落としやオンライン決済の本人認証があります。
2026年10月30日には、ドコモSMTBネット銀行がデビットカードの本人認証サービスに関する変更を発表しました。2026年11月30日から、インターネットショッピングなどで使用する3Dセキュアの認証方法を原則として「スマート認証NEO(アプリ認証)」に変更する内容です。
これに伴い、通常時はメールによるワンタイムパスワード認証が選択できなくなる予定です。対象となる利用者は、変更日までにアプリ認証の登録状況を確認する必要があります。
これはデビットカード全体の決済方式が変わるニュースではなく、特定の銀行におけるセキュリティ強化の取り組みです。カードの使い勝手を判断するときは、こうした個別の変更と業界全体のルールを混同しないことが大切です。
【プロの結論】デビットカードとクレジットカードはどっちがおすすめ?
どちらが優れているかは、利用者の生活スタイルやお金の管理方法によって変わります。重要なのは、カードの便利さだけでなく、どのような場面で利用するのかを考えることです。
デビットカードがおすすめの人
- 毎月の支出を口座残高の範囲内で管理したい人
- クレジットカードの与信審査を避けたい人
- 高校生など、一般的なクレジットカードの対象外になりやすい年齢の人
- 後払いによる使いすぎを防ぎたい人
- 買い物のたびに利用通知を確認したい人
特に、家計管理をシンプルにしたい人にはデビットカードが適しています。使った金額が口座残高に反映されるため、日々の支出を把握しやすい点が魅力です。
クレジットカードがおすすめの人
- 毎月の支払いをまとめて管理したい人
- 分割払いやボーナス払いを利用したい人
- ホテルやレンタカーなど幅広いサービスを利用する人
- ETCカードが必要な人
- ポイント還元や付帯保険、各種優待を重視する人
ただし、クレジットカードの分割払いやリボ払いには手数料が発生する場合があります。後払いの便利さだけを優先せず、毎月の返済額と支払総額を把握しておくことが必要です。
2026年におすすめしたいのは2枚を目的別に使い分ける方法
どちらか一方に絞る必要はありません。デビットカードとクレジットカードを併用すれば、それぞれの長所を活用できます。
例えば、スーパーやコンビニ、日常的なネットショッピングではデビットカードを使い、ホテル予約やレンタカー、継続課金、ETCなどではクレジットカードを使う方法です。
この使い分けなら、普段の支出を把握しながら、デビットカードが利用できないサービスにも対応しやすくなります。
また、どちらのカードを選ぶ場合でも、利用通知、不正利用補償の条件、利用限度額の変更機能、海外事務手数料などを比較しておくと安心です。
デビットカードとクレジットカードの違いに関するよくある質問(FAQ)
Q1:デビットカードとクレジットカードは見た目で区別できますか?
A1:カードの券面だけでは区別しにくい場合があります。VisaやJCBなど同じ国際ブランドが付いていても、デビットカードとクレジットカードでは支払いの仕組みが異なります。カードの種類は発行会社のアプリや利用規約、カード情報で確認してください。
Q2:デビットカードとクレジットカードは両方持てますか?
A2:両方持つことができます。日常の買い物にはデビットカード、ホテル予約や継続課金にはクレジットカードというように、利用場面に応じて使い分けられます。
Q3:デビットカードは高校生でも作れますか?
A3:金融機関や商品によっては作れます。一般的には15歳以上を申し込み対象とする商品がありますが、16歳以上など独自の条件を設けている銀行もあります。
Q4:デビットカードはクレジットカードより安全ですか?
A4:一概にはいえません。デビットカードは口座残高を基本に利用するため、使いすぎを防ぎやすいメリットがあります。一方、不正利用時には銀行口座の資金が直接影響を受けます。両者とも利用通知や本人認証、不正利用補償の条件を確認が必要です。
Q5:デビットカードで分割払いやリボ払いはできますか?
A5:一般的なデビットカードは即時払いを基本としているため、分割払いやリボ払いには対応していません。複数回に分けて支払いたい場合は、対応するクレジットカードを選ぶ必要があります。
Q6:デビットカードを解約すると銀行口座もなくなりますか?
A6:通常、デビットカードの解約と銀行口座の解約は別の手続きです。デビット機能付きキャッシュカードの場合も、解約後にキャッシュカード機能や口座をどう扱うかは金融機関によって異なるため、事前に確認してください。
まとめ:2026年は支払いの仕組みを理解して賢くカードを選ぼう
デビットカードとクレジットカードの最大の違いは、支払いのタイミングです。デビットカードは原則として利用時に銀行口座から引き落とされ、クレジットカードはカード会社が代金を立て替えた後、指定日にまとめて支払います。
デビットカードには支出を管理しやすく、原則として与信審査がないというメリットがあります。一方、クレジットカードには分割払い、継続課金への対応、ETCや付帯サービスなど、幅広い用途に対応しやすい強みがあります。
2026年は、オンライン決済の本人認証強化など、カードを取り巻くサービス面でも変化が続いています。カードの名称や国際ブランドだけで判断せず、発行会社ごとの利用条件や返金対応、セキュリティ機能まで確認することが大切です。
日常の支出管理を優先するならデビットカード、支払いの柔軟性や利用範囲を重視するならクレジットカード。両方の特徴を理解し、自分の生活に合った決済手段を選ぶことが、無理のないキャッシュレス生活につながります。
主な事実確認資料: 日本クレジット協会、三菱UFJ銀行、セブン銀行、ドコモSMTBネット銀行、あおぞら銀行の公式資料を参照しています。