株式会社と有限会社の違いを調べると、最初に気になるのが「有限会社は今でも存在するのか」「株式会社より信用力が低いのか」という疑問と考えられます。実は、2026年現在、法律上の有限会社という会社形態は新しく設立できません。しかし、街中の看板や取引先の登記情報には、今も「有限会社」の名称が数多く残っています。
その理由は、2006年5月1日の会社法施行にあります。それまでの有限会社は法律上の株式会社として存続することになり、特例有限会社という特別な制度に移行しました。つまり、現在比較すべきなのは、一般的な株式会社と、旧有限会社の制度を引き継いだ特例有限会社です。役員任期、決算公告、株式譲渡制限、組織再編などには明確な違いがあります。2026年11月時点の法令と法務省の会社登記Q&Aを踏まえ、経営者や取引先が知っておきたい実務上の判断基準まで解説します。
【まず知っておきたい】2006年5月1日、有限会社はなぜ新設できなくなったのか
有限会社制度が廃止された背景
有限会社は、もともと旧有限会社法に基づいて設立されていた会社形態です。比較的小規模な事業者や同族経営の企業が利用しやすい制度として、株式会社とは別の仕組みで運営されていました。
しかし、会社形態を整理し、企業の規模や事業内容に応じて柔軟な組織設計を可能にするため、2005年に会社法が成立。2006年5月1日に会社法と会社法の施行に伴う関係法律の整備等に関する法律(整備法)が施行されました。
この制度改正によって、旧有限会社法は廃止され、新たに有限会社を設立することはできなくなりました。会社法上の会社形態は、株式会社、合同会社、合名会社、合資会社の4種類に整理されています。
一方、施行日より前に存在していた有限会社まで消滅させると、事業活動や取引関係に大きな影響が生じます。そこで、従来の有限会社を株式会社として存続させ、旧有限会社の特徴を一部残す経過措置が設けられました。
特例有限会社とは?普通の株式会社との関係
この経過措置によって存続している会社が特例有限会社です。
重要なのは、特例有限会社は現在の会社法上、株式会社として扱われるという点です。ただし、一般的な株式会社と完全に同じ制度が適用されるわけではありません。整備法によって、旧有限会社に近い運営方法を維持できる特則が設けられています。
例えば、会社名に「有限会社」という文字を残すこと、取締役の任期に法定の上限がないこと、決算公告義務がないことなどが代表例です。
つまり、有限会社という名称が残っているからといって、現在の会社法が適用されないわけではありません。法律上は株式会社でありながら、特例有限会社独自の規定が適用される会社なのです。
2006年の制度変更を時系列で整理
- 2005年:会社法が成立。
- 2006年5月1日:会社法・整備法が施行され、有限会社の新規設立が終了。
- 2006年5月1日以降:施行日時点で存在していた有限会社は、原則として特例有限会社として存続。
- 2026年11月:特例有限会社から通常の株式会社への移行制度は引き続き利用可能。新たな有限会社の設立はできない。
なお、施行日に存在していた有限会社は、会社法施行に伴って一律に株式会社への移行登記を申請する必要はありませんでした。法律の経過措置によって自動的に株式会社として存続する仕組みだったためです。
この経緯は、法務省の「会社法の施行に伴う会社登記についてのQ&A」や会社法整備法第2条・第3条に示されています。
【徹底比較】株式会社と特例有限会社の違いを一覧表で確認
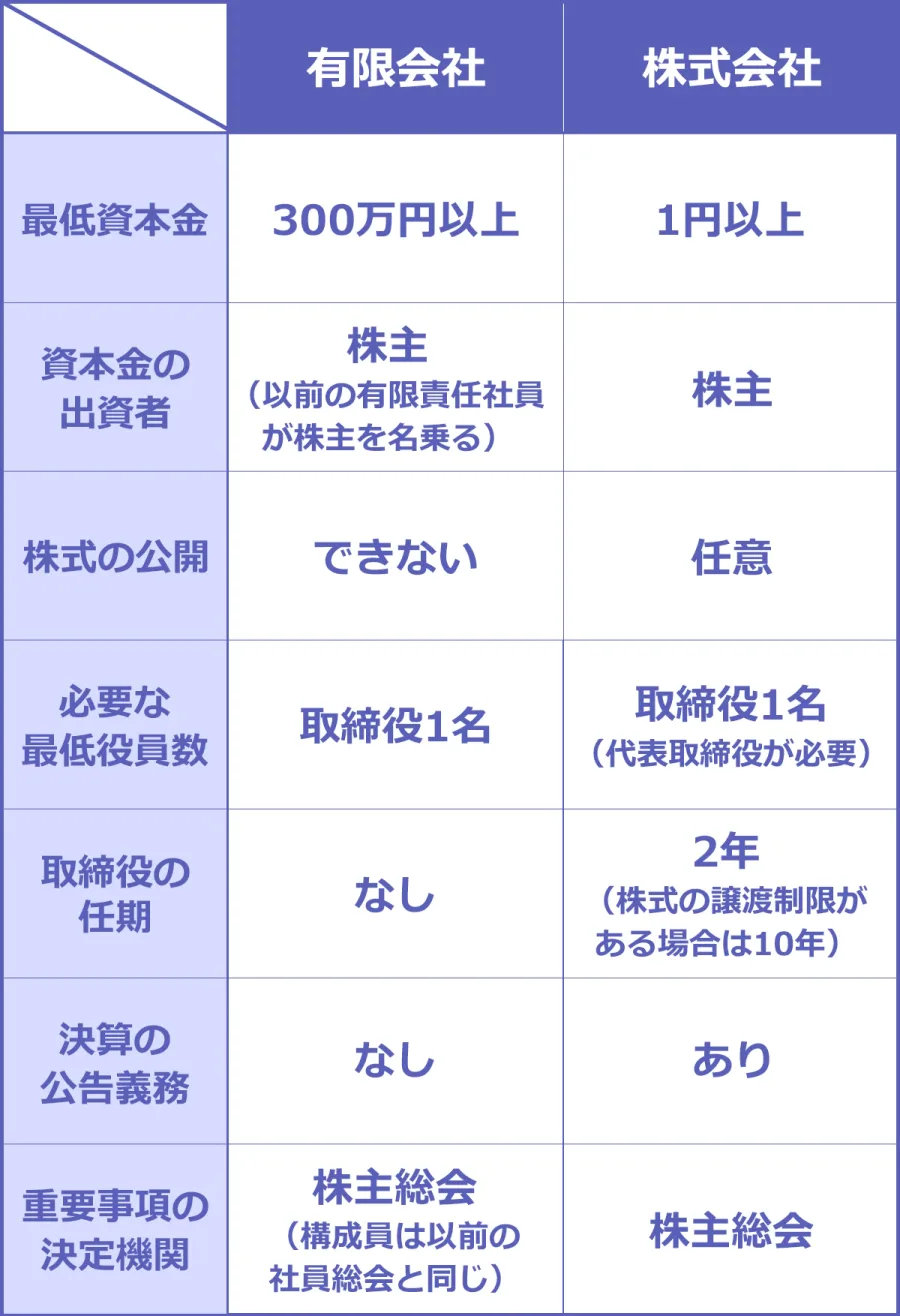
株式会社と有限会社の違いを理解するには、一般的な株式会社と特例有限会社を比較するのが正確です。両者はどちらも株式会社としての法的性質を持ちますが、役員の任期や会社の機関設計、株式の譲渡などに違いがあります。
株式会社と特例有限会社の主な違い
| 比較項目 | 通常の株式会社 | 特例有限会社 |
|---|---|---|
| 新規設立 | 可能 | 不可 |
| 法的な位置づけ | 会社法上の株式会社 | 株式会社として存続する特別な会社 |
| 会社名 | 株式会社を使用 | 有限会社を使用 |
| 株主の責任 | 原則として出資額の範囲内 | 原則として出資額の範囲内 |
| 取締役の任期 | 原則2年、一定の非公開会社は最長10年 | 法律上の任期制限なし |
| 監査役の任期 | 原則4年、一定の非公開会社は最長10年 | 法律上の任期制限なし |
| 取締役会 | 設置可能 | 設置不可 |
| 決算公告 | 原則として必要 | 不要 |
| 株式の譲渡 | 定款によって自由譲渡・譲渡制限を設計できる | 株主以外への譲渡には会社の承認が必要 |
| 株式公開・上場 | 一定の要件を満たせば可能 | 通常の株式会社への移行が必要 |
| 組織再編 | 会社法に基づき幅広く実施可能 | 合併・分割・株式交換などに制限あり |
この比較で特に注目したいのは、特例有限会社には、役員任期の管理負担や決算公告の負担を軽減できる特徴がある一方、取締役会の設置や株式の譲渡方法などに制約が残っていることです。
また、両者とも株主の責任は原則として引き受けた株式の価額が上限となります。有限会社という名前だから株式会社より責任が重い、あるいは株式会社だから株主が無制限の責任を負うという違いはありません。
根拠となるのは、会社法第104条と会社法の施行に伴う関係法律の整備等に関する法律です。東京都中小企業診断士協会中央支部が2026年3月に公開した専門家コラムでも、通常の株式会社と特例有限会社の制度上の違いが整理されています。
株式会社にも譲渡制限会社がある点に注意
株式会社という名称だけを見て、すべての株式が自由に売買できると思うのは誤解です。
通常の株式会社でも、定款に株式譲渡制限を設けることができます。例えば、家族経営の株式会社が、経営に関係のない第三者への株式譲渡に会社の承認を必要とする仕組みを採用するケースです。
このような会社は会社法上の非公開会社に該当します。つまり、株式会社であっても、特例有限会社と同じように株主構成を維持するための仕組みを設けられるのです。
ただし、通常の株式会社は、定款を変更することで株式譲渡のルールを柔軟に変更できます。特例有限会社は整備法第9条による特則があるため、同じ自由度はありません。
【経営者が知るべき実務】役員任期・決算公告・機関設計はどう違う?
取締役の任期は株式会社が原則2年、特例有限会社は法定制限なし
両者の実務上の違いとして大きいのが、取締役の任期です。
通常の株式会社では、会社法第332条により、取締役の任期は原則として選任後2年以内に終了する事業年度のうち、最終のものに関する定時株主総会の終結時までとされています。
ただし、株式譲渡制限を設けている非公開会社では、定款によって最長10年まで延長できます。監査等委員会設置会社や指名委員会等設置会社などには別の規定があります。
一方、特例有限会社には整備法第18条によって会社法第332条が適用されません。そのため、法律上の任期の上限がなく、原則として任期満了を理由とする定期的な役員改選や変更登記が発生しません。
この違いは、長年同じ経営者が会社を運営する小規模企業にとって大きなメリットです。役員変更登記の頻度を抑えられ、株主総会での役員再任手続きも簡素化できます。
監査役の任期にも違いがある
監査役についても、通常の株式会社では会社法第336条により、原則4年の任期が定められています。一定の非公開会社では、定款によって最長10年まで延長できます。
特例有限会社の場合は、取締役と同様に会社法第336条の適用が除外されているため、法律上の任期制限はありません。
ただし、任期がないことは、役員の変更登記が一切不要という意味ではありません。辞任、解任、死亡、住所変更など、登記が必要な変更が発生した場合には、所定の手続きが必要です。定款に独自の任期規定がある場合も確認が必要です。
取締役会を設置できるかどうかも重要
通常の株式会社は、事業規模や経営方針に応じて、取締役会や会計参与、監査役、会計監査人などの機関を設置できます。
一方、特例有限会社は、株主総会と取締役を基本とし、監査役を任意で設置できますが、取締役会や会計参与などを設置することはできません。
経営者が少人数で意思決定を行う企業なら、こうしたシンプルな機関設計は合理的です。しかし、複数の取締役による組織的な経営管理や、外部投資家を意識したガバナンス体制を構築したい場合には制約になります。
決算公告義務は特例有限会社にはない
決算公告とは、会社が定時株主総会の終結後などに、貸借対照表などの決算情報を公告する制度です。
通常の株式会社には会社法第440条による決算公告義務があります。公告方法は定款によって定められ、官報、日刊新聞紙、電子公告などが利用されます。
大会社については、貸借対照表だけでなく損益計算書も公告対象になります。また、有価証券報告書を提出する会社などには法定の例外があります。
これに対し、特例有限会社は整備法第28条によって、会社法第440条の適用が除外されています。そのため、通常の株式会社に求められる決算公告は原則として必要ありません。
ただし、ここで混同してはいけないのが、決算公告の義務と会計書類の作成義務は別だという点です。
特例有限会社も会社として適切に会計帳簿や計算書類を作成・保存し、税務申告などを行う必要があります。公告が不要だからといって、決算処理や会計管理まで不要になるわけではありません。
法務省の会社法関連Q&A、整備法第17条・第18条・第28条、会社法第332条・第336条を確認すると、特例有限会社の制度が旧有限会社の運営負担を一定程度維持するために設計されていることが分かります。
【株式譲渡と株式公開】有限会社のままではできないことがある
特例有限会社の株式譲渡には独自の制限がある
特例有限会社では、発行するすべての株式に譲渡制限が設けられているものと法律上みなされます。これは整備法第9条に定められた特則です。
ただし、株式を譲渡する相手によって取り扱いが異なります。
- 既存の株主同士の譲渡:会社の承認があったものとみなされ、原則として自由に譲渡できる。
- 株主以外の第三者への譲渡:原則として会社の承認が必要。
特例有限会社では、この基本的な譲渡制限と異なる内容に変更する定款変更はできません。
例えば、外部の投資家に株式を自由に取得してもらいたい場合や、株主間の譲渡にも一定の制限を加えたい場合には、通常の株式会社への移行を検討する必要があります。
会社法上の公開会社と株式上場は別の意味
ここで注意したいのが、「公開会社」と「上場会社」は同じ意味ではないという点です。
会社法第2条第5号における公開会社とは、発行する全部または一部の株式について、譲渡による取得に会社の承認を必要とする定款の定めを設けていない株式会社を指します。
つまり、証券取引所に上場しているかどうかではなく、株式譲渡制限の有無によって分類される法律上の概念です。
通常の株式会社であっても、すべての株式に譲渡制限を設けていれば非公開会社です。反対に、会社法上の公開会社だからといって、必ず証券取引所に上場しているわけではありません。
特例有限会社は、すべての株式に譲渡制限があるため、会社法上の公開会社には該当しません。
M&Aや組織再編にも制約がある
特例有限会社には、株式譲渡以外にも組織再編に関する制限があります。
整備法第37条では、特例有限会社が吸収合併の存続会社になることや、吸収分割の承継会社になることが制限されています。また、同法第38条では、株式交換、株式移転、株式交付に関する規定が適用されません。
これは、事業承継やM&Aを検討する企業にとって見逃せないポイントです。
例えば、他社を吸収して事業規模を拡大したい場合や、持株会社を設立してグループ経営に移行したい場合、特例有限会社のままでは利用できない手法があります。
事業承継を見据えている経営者は、単に現在の運営コストだけでなく、将来予定している株式移転や合併なども考慮して会社形態を選ぶ必要があります。
【有限会社から株式会社へ移行】手続き・商号変更・登記費用を解説
特例有限会社から通常の株式会社への移行は可能
現在の特例有限会社は、株主総会で所定の決議を行い、商号を変更することで通常の株式会社へ移行できます。
ただし、一般的な会社の商号変更とは手続きが異なります。単純に「有限会社」という文字を「株式会社」に書き換えるだけではありません。
根拠となるのは、会社法の施行に伴う関係法律の整備等に関する法律第45条・第46条です。
この制度では、定款変更によって商号を変更し、特例有限会社の解散登記と、変更後の株式会社の設立登記を同時に申請します。法務省の商業・法人登記Q&Aでも、この2つの登記が必要であることが明示されています。
株式会社への移行手続きの基本的な流れ
- STEP1:移行後の会社設計を決める
商号、事業目的、機関設計、株式譲渡制限、役員構成などを検討します。 - STEP2:定款変更を準備する
株式会社への商号変更に合わせ、移行後の定款を整備します。 - STEP3:株主総会で特別決議を行う
特例有限会社に適用される特別決議の要件を満たして、定款変更を決議します。 - STEP4:登記申請書類を作成する
株主総会議事録、変更後の定款、必要な添付書類などを準備します。 - STEP5:2種類の登記を同時に申請する
特例有限会社の解散登記と、通常の株式会社の設立登記を同時に行います。 - STEP6:移行後の登録情報を確認する
新しい商号、役員、機関設計、株式に関する登記事項などを確認します。
整備法第46条では、株主総会で定款変更を決議した場合、本店所在地において原則2週間以内に必要な登記を行うことが定められています。
特別決議の要件にも注意
特例有限会社の株主総会における特別決議は、通常の株式会社とは要件が異なります。
原則として、総株主の半数以上が出席し、出席した株主の議決権の4分の3以上の賛成が必要です。定款によって、これを上回る割合を定めることもできます。
そのため、移行を検討する際には、株主の人数だけでなく、各株主が保有する議決権の割合や定款の内容も事前に確認することが大切です。
移行にかかる登録免許税はいくら?
特例有限会社から株式会社への移行には、登録免許税が発生します。
通常の株式会社の新規設立では、資本金の額の1,000分の7が原則で、最低15万円の登録免許税が必要です。しかし、特例有限会社からの移行には別の税率が適用されます。
- 株式会社の設立登記:原則として資本金の額の1,000分の1.5。最低3万円。移行前の資本金を超える部分については、原則として1,000分の7。
- 特例有限会社の解散登記:3万円。
- 司法書士報酬:依頼先や業務内容によって異なる。
- その他の費用:登記事項証明書、郵送費、印鑑関連費用など。
例えば、本店のみで資本金2,000万円以下、移行と同時に増資をしないケースでは、設立登記3万円と解散登記3万円を合わせて、登録免許税は最低6万円となります。
資本金が2,000万円を超える場合や、移行と同時に増資する場合には、税額が変わる可能性があります。
また、登録免許税と司法書士報酬は別の費用です。実際の総額は、役員変更や機関設計の変更を同時に行うかどうかによっても変わります。
移行前に必ず確認したい役員任期の問題
移行時に見落としやすいのが、取締役や監査役の任期です。
特例有限会社では役員任期の法定制限がありませんが、通常の株式会社に移行すると、会社法の役員任期規定が適用されます。
法務省の会社法施行に伴う登記Q&Aによると、移行前に選任されていた役員の任期は、有限会社または特例有限会社で選任された日から起算されます。
そのため、株式会社への移行登記が完了した時点で、すでに任期が満了しているケースもあります。移行時に役員の選任を適切に行わなければ、役員の選任懈怠につながるおそれがあります。
また、一度通常の株式会社へ移行すると、特例有限会社に戻ることはできません。移行は将来の経営方針を踏まえて慎重に判断する必要があります。
法務省は、特例有限会社から株式会社への移行登記申請書の様式や記載例も公開しています。実際に手続きを進める場合は、管轄法務局や司法書士に確認が必要です。
【信用力と評判の真相】有限会社だから信用できないは本当か
有限会社という名称だけで信用力は判断できない
取引先の会社名に「有限会社」と書かれていると、株式会社より規模が小さい、経営基盤が弱い、古い会社なのではないかと感じる人もいる可能性があります。
しかし、有限会社という名称だけで、企業の信用力や経営状態を判断することはできません。
特例有限会社は2006年5月1日以前から存在していた有限会社を引き継ぐ制度です。そのため、現在も有限会社の名称を維持している企業には、長年同じ商号で事業を続けてきた会社も含まれています。
もちろん、設立からの年数が長いことだけで経営の健全性が保証されるわけではありません。企業の実力を判断するには、売上高、利益、資金繰り、取引実績、経営者の姿勢などを総合的に確認する必要があります。
有限会社と株式会社の信用力を比較する判断基準
取引先や就職先を評価する場合には、会社形態よりも次のような情報が参考になります。
- 商業登記情報:設立年月日、資本金、代表者、事業目的、役員など。
- 財務情報:売上高、利益、自己資本、借入金、資金繰りなど。
- 事業実績:主要取引先、継続年数、提供サービス、過去の実績など。
- 信用調査:信用調査会社による企業情報や支払状況など。
- 事業継続性:後継者の有無、経営体制、主要顧客への依存度など。
特に注意したいのは、特例有限会社には決算公告義務がないことです。通常の株式会社と比べて、一般の人が公告を通じて財務情報を確認できる機会が限られます。
そのため、取引前の審査や融資審査では、必要に応じて決算書の提出を求めるなど、個別の確認が重要になります。
株式会社と有限会社の見分け方
最も簡単な見分け方は、会社の正式な商号を確認することです。
- 株式会社:商号に「株式会社」が含まれる。
- 特例有限会社:商号に「有限会社」が含まれる。
ただし、名刺やウェブサイトの表記が略称になっている場合もあります。正式な会社形態を確認するなら、法務局の商業登記情報や登記事項証明書を確認するのが確実です。
会社の法人番号や登記情報を照合すれば、商号だけでなく、設立年月日、所在地、代表者なども確認できます。
特例有限会社を維持するメリット・デメリット
特例有限会社を維持することには、次のようなメリットがあります。
- 取締役や監査役の法定任期による定期的な改選が不要。
- 決算公告の義務がない。
- 取締役会を設置しないシンプルな経営体制を維持できる。
- 既存の商号や事業の歴史を継続できる。
- 株式譲渡制限によって、第三者が株主になることを管理しやすい。
一方、デメリットとしては、取締役会を設置できないこと、株式譲渡の自由度が低いこと、一定の組織再編が制限されることなどが挙げられます。
つまり、特例有限会社は制度が古いから不利なのではなく、経営の自由度を限定する代わりに、比較的簡素な運営を維持できる仕組みです。
【プロの結論】株式会社と特例有限会社はどちらを選ぶべき?
特例有限会社を維持するのがおすすめの企業
次のような企業には、特例有限会社を維持する選択肢が適しています。
- 家族経営や少人数経営を長く続ける予定がある。
- 外部投資家から資金を調達する必要がない。
- 株主構成を大きく変える予定がない。
- 取締役会を設置する必要がない。
- 決算公告や役員任期に関する事務負担を抑えたい。
- 現在の有限会社という商号やブランドを維持したい。
特に、経営者と株主がほぼ同じで、事業規模も安定している企業なら、特例有限会社の制度上のメリットを活用しやすいでしょう。
株式会社への移行がおすすめの企業
一方、次のような企業では、通常の株式会社への移行を検討する価値があります。
- 外部投資家からの出資を受けたい。
- 将来的に株式上場を目指したい。
- 取締役会や監査体制を整備したい。
- 株式譲渡のルールを柔軟に設計したい。
- M&Aや企業グループ化を積極的に進めたい。
- 取引先や金融機関に対して株式会社という商号を採用したい。
特に、将来の事業承継や外部資本の受け入れを考えている場合には、早い段階から通常の株式会社への移行を検討が必要です。
株式会社への移行は信用力向上だけを目的にしない
株式会社に変更すれば、必ず信用力が上がり、取引先が増えるというわけではありません。
商号の変更によって対外的な印象が変わる可能性はありますが、金融機関や取引先が重視するのは、事業の継続性、財務内容、経営者の実績、契約履行能力などです。
株式会社への移行には登記費用や定款整備、役員任期の管理などの負担も伴います。名称だけを変更するために移行すると、費用に見合う効果を得られない可能性があります。
移行を判断する際には、今後5年から10年程度の事業計画を踏まえ、資金調達、株主構成、組織再編、事業承継などの必要性を検討することが大切です。
【株式会社と有限会社の違い】に関するよくある質問(FAQ)
Q1:有限会社は2026年現在も新しく設立できますか? A1:できません。2006年5月1日の会社法施行によって有限会社制度が廃止されたため、現在新設できる会社形態ではありません。現在残っている有限会社は、原則として特例有限会社です。
Q2:特例有限会社は法律上、株式会社なのですか? A2:はい。会社法の施行に伴う関係法律の整備等に関する法律第2条により、旧有限会社は株式会社として存続しています。ただし、役員任期や決算公告、株式譲渡などには特別な規定が適用されます。
Q3:有限会社から株式会社に変更することはできますか? A3:できます。株主総会で定款変更を決議し、特例有限会社の解散登記と通常の株式会社の設立登記を同時に申請します。商号変更だけで手続きが完了するわけではありません。
Q4:株式会社と有限会社では、どちらのほうが信用力がありますか? A4:会社形態だけで信用力の優劣は決まりません。財務状況、事業実績、取引履歴、経営体制などを総合的に判断する必要があります。
Q5:有限会社は決算公告をしなくても問題ありませんか? A5:特例有限会社は整備法第28条によって会社法第440条の適用が除外されているため、原則として決算公告は不要です。ただし、会計帳簿や計算書類の作成・保存、税務申告などの義務はあります。
Q6:特例有限会社の取締役には任期がありますか? A6:会社法第332条が適用されないため、法律上の任期制限はありません。通常の株式会社のように原則2年、非公開会社では最長10年という任期の仕組みとは異なります。ただし、定款の規定などは確認が必要です。
Q7:有限会社から株式会社に変更した後、元の有限会社に戻れますか? A7:通常の株式会社へ移行した後、特例有限会社に戻る制度はありません。移行は原則として一方向の手続きなので、将来の経営計画を踏まえて判断する必要があります。
まとめ:2026年は会社形態より将来の経営戦略で判断する
株式会社と有限会社の違いを理解するうえで、最も重要なのは、現在の有限会社が特例有限会社という特別な制度のもとで存続していることです。
2006年5月1日の会社法施行によって有限会社の新規設立は終了しましたが、既存の有限会社は株式会社として存続し、役員任期や決算公告などに旧制度の特徴を残しています。
特例有限会社は、役員任期の法定制限がなく、決算公告も原則不要というメリットがあります。一方、取締役会を設置できず、株式譲渡やM&Aなどの組織再編にも制限があります。
現在の経営体制を維持し、少人数で安定した事業を続けるのであれば、特例有限会社を維持することにも十分な合理性があります。反対に、外部資本の導入、株式上場、組織拡大、事業承継を積極的に進めるのであれば、通常の株式会社への移行が有力な選択肢になります。
最終的な判断基準は、株式会社という名称が持つイメージではなく、今後どのような経営を実現したいかです。役員任期、決算公告、株式譲渡、組織再編、登記費用を比較し、自社の事業計画に合った会社形態を選ぶことが、長期的な経営の安定につながります。
実際に移行を検討する場合は、法務省の会社法・商業登記Q&A、会社法整備法、登録免許税法を確認し、必要に応じて司法書士や税理士などの専門家に相談しましょう。