「国民会議」と「国会」は、どちらも国の重要政策について話し合う場ですが、その役割と法的な権限は大きく異なります。国民会議は政府や政党、有識者などが政策の方向性を協議する場であるのに対し、国会は日本国憲法によって定められた唯一の立法機関です。国民会議で合意した政策であっても、それだけで法律が成立するわけではありません。
2026年に注目されているのが、高市政権の下で設置された「社会保障国民会議」です。給付付き税額控除や飲食料品の消費税減税をめぐる議論が行われ、7月29日の中間取りまとめ、8月5日の閣議決定、9月15日の大綱決定を経て、10月9日には関連法案が第222回国会に提出されました。2026年11月1日現在、この法案は衆議院で審議中です。
【まず基本を理解】国民会議とは?設置目的と2026年の背景
国民会議とは、政府や政党、有識者などが集まり、国民生活に関わる政策課題について意見交換や協議を行う会議体です。
ただし、「国民会議」という名称そのものに、全国共通の法的な定義や権限があるわけではありません。設置主体や目的によって構成や役割が異なります。
2026年に話題となっている社会保障国民会議は、社会保障と税の一体改革を検討するために設置された政策協議の枠組みです。
2026年の社会保障国民会議が設置された理由
内閣官房が2026年2月26日の第1回会議で示した資料によると、設置の目的は、国民の受益と負担に深く関わる社会保障と税の問題について、国民にも見える形で、丁寧かつ迅速に検討を進めることです。
特に議論の中心となったのは、次の2つの政策です。
- 給付付き税額控除: 税や社会保険料の負担を考慮し、所得に応じた支援を行う仕組み。
- 食料品の消費税率引き下げ: 物価高に対応するため、飲食料品の消費税負担を軽減する政策。
これらは単なる税率変更の問題ではありません。税負担、社会保険料、現金給付を一体的に考え、働く世代の手取りを増やすという社会保障改革の課題と結び付いています。
そのため、政府だけで政策を決めるのではなく、複数の政党が参加する協議の場を設けることになりました。
国民会議の基本的な構成
2026年の社会保障国民会議は、大きく分けて次の3つの枠組みで議論を進めています。
- 親会議: 政府と参加政党が政策の方向性を協議し、意見を集約する。
- 実務者会議: 政府や各党の実務者が具体的な制度設計を検討する。
- 有識者会議: 税制、社会保障、経済などの専門的・技術的な論点を検討する。
親会議だけで細かな制度を決めるのではなく、実務者会議と有識者会議が連携して政策案を整理する仕組みです。
この構成からも、社会保障国民会議は法律を制定する機関ではなく、政策の合意形成と制度設計を支える協議体であることが分かります。
【決定的な違い】国民会議と国会は何が違う?日本国憲法41条から解説
国民会議と国会の最も大きな違いは、法律を制定する権限があるかどうかです。
国民会議は政策について協議し、意見をまとめることができます。一方、国会は憲法上の立法機関として、法律案を審議し、議決する権限を持っています。
日本国憲法41条が定める国会の立場
日本国憲法第41条には、次のように定められています。
国会は、国権の最高機関であつて、国の唯一の立法機関である。
この条文が、国会の立法機能を理解するうえで最も重要な根拠です。
さらに憲法第42条では、国会は衆議院と参議院の両議院で構成すると定められています。法律案は原則として両議院で可決されることで法律となります。
つまり、国民会議で政府と政党が政策について合意したとしても、その合意だけで法律を成立させることはできません。
国民会議と国会の違いを5つの視点で整理
| 比較項目 | 国民会議 | 国会 |
|---|---|---|
| 基本的な役割 | 政策の協議・意見集約 | 法律の審議・制定 |
| 構成 | 政府、政党、有識者など | 選挙で選ばれた国会議員 |
| 法的な位置付け | 個別の設置形態による協議体 | 日本国憲法上の機関 |
| 決定できること | 政策案や中間取りまとめ | 法律、予算など |
| 法律制定権 | なし | あり |
ここで注意したいのは、国民会議で「決定」という言葉が使われる場合です。
会議内で政策方針や意見がまとまることと、法律上の効力を持つ決定が行われることは別問題です。国民会議の合意は政治的に大きな影響を持つ場合がありますが、それ自体が国会の議決に代わるものではありません。
国民会議の権限と決定権はどこまである?
国民会議には、政策の方向性を整理し、参加者の意見を集約し、政府に具体的な制度設計を促す役割があります。
一方、法律を成立させる権限、税率を独自に変更する権限、国会の議決を拘束する権限はありません。
政策協議の結果を受けて政府が方針を決め、必要な法律案を国会に提出するという段階を踏む必要があります。
【2026年最新】社会保障国民会議の参加政党と関係者の役割
2026年の社会保障国民会議を理解するには、どの政党が参加し、誰がどのような立場で議論しているのかを押さえる必要があります。
設置時の参加政党は4党
内閣官房が2026年2月26日に公表した設置資料では、これまで給付付き税額控除について政党間協議を行ってきた自由民主党、立憲民主党、日本維新の会、公明党の4党が参加する枠組みが示されました。
政府と、給付付き税額控除の実現に取り組む参加政党が共同で開催する仕組みです。国会に所属するすべての政党が自動的に参加するという意味での全党参加とは異なります。
国民会議を構成する主体と役割
なお、立憲民主党は2026年7月29日の第2回会議にも参加していますが、中間取りまとめには反対の立場を明らかにしました。参加していることと、政府案に賛成していることは同じではありません。
この点は、国民会議を「参加政党が全員一致で政策を決める場」と誤解しないためにも重要です。
【政策の核心】給付付き税額控除と飲食料品の消費税減税はどう決まった?
2026年の社会保障国民会議で特に注目されたのが、給付付き税額控除と飲食料品の消費税率引き下げを組み合わせた負担軽減策です。
給付付き税額控除とは?
給付付き税額控除とは、税額から一定額を差し引き、納める税金が控除額より少ない場合には、その差額を現金で給付する仕組みです。
一般的には、税負担が小さい低所得者にも支援を届けられる点が特徴です。所得に応じた再分配を行いながら、働く人の手取りを増やす政策手段として各国で導入されています。
2026年の政府方針では、中低所得の現役勤労者を中心に、税と社会保険料の負担を軽減し、いわゆる年収の壁による働き控えを緩和することが重視されました。
政府は、2029年度(令和11年度)から所得に連動したきめ細かな給付を導入する方針を8月5日に閣議決定しています。
飲食料品の消費税減税は2年間の経過措置
給付制度が本格導入されるまでの負担軽減策として、飲食料品の消費税率を一時的に引き下げる案も検討されました。
2026年7月29日の中間取りまとめでは、2027年4月1日から2年間、軽減税率の対象となる飲食料品の消費税率を1%とし、さらに1%相当分の所得連動給付を組み合わせて実質的な負担ゼロを目指す議長案などが示されました。
ただし、消費税減税の具体案については各党の意見が一致したわけではありません。中間取りまとめでは複数の意見が併記されました。
立憲民主党が中間取りまとめに反対した理由
2026年7月29日の第2回社会保障国民会議では、立憲民主党の水岡俊一代表が中間取りまとめに反対する立場を表明しました。
主な問題意識は、所得に連動した給付の対象が中低所得の現役勤労者に限定され、低所得・無所得の人々への支援が十分ではないという点です。
また、税額控除そのものがない給付措置を「給付付き税額控除」と呼ぶことにも疑問を示し、本格的な制度設計に向けて議論を続けるべきだと主張しました。
消費税減税についても、終了後の負担増、農業や外食産業への影響、財源の確保などが課題として挙げられています。
このように、国民会議では政策の方向性だけでなく、対象者の範囲や財源、制度の公平性をめぐって政党間の意見の違いも表面化しました。
【第222回国会で何が起きている?】国民会議から法案審議への流れ
国民会議と国会の関係を最も分かりやすく示しているのが、2026年の飲食料品消費税率引き下げに関する法案です。
中間取りまとめが行われた後、政府は会議での議論を踏まえて制度の具体化を進め、閣議決定を経て国会に法案を提出しました。
2026年の重要な動きを時系列で整理
- 2026年2月26日: 社会保障国民会議の第1回会議を開催。
- 2026年7月29日: 第2回会議を開催し、中間取りまとめを実施。
- 2026年8月5日: 給付付き税額控除の制度導入に関する基本方針を閣議決定。
- 2026年9月15日: 飲食料品の消費税率引き下げと就業者負担軽減支援金に関する大綱を閣議決定。
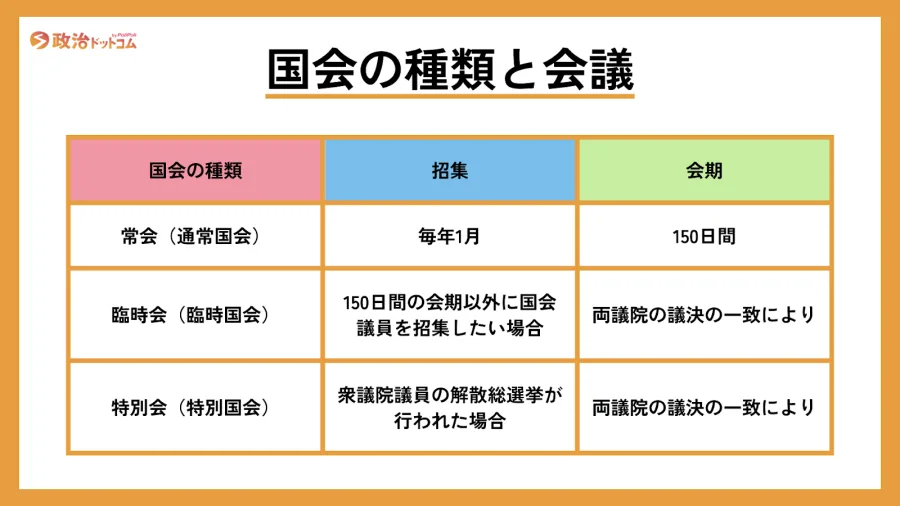
- 2026年10月5日: 第222回国会(臨時会)を召集。
- 2026年10月9日: 関連法案を閣議決定し、第222回国会に提出。
- 2026年10月20日: 法案を衆議院財務金融委員会に付託。
この流れで注目したいのは、7月29日の中間取りまとめと、8月5日の閣議決定、10月9日の法案提出がそれぞれ別の手続きであることです。
国民会議の協議結果を受けて政府が政策を決め、その政策を実現するための法律案を国会に提出したという関係になります。
第222回国会に提出された法案の内容
提出された法案の正式名称は「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」です。
法案の主な内容は次のとおりです。
- 2027年4月1日から2029年3月31日までの2年間、飲食料品に係る消費税率を臨時的に引き下げる。
- 中低所得の就業者を対象に、所得などに応じた就業者負担軽減支援金を支給する。
- 税金や社会保険料の負担と、社会保障に関する現金給付を総合的に考慮する。
重要なのは、これらが2026年11月1日時点では成立済みの法律ではなく、国会に提出された法案の内容だということです。
現在の審議状況は?
衆議院の議案審議経過情報によると、この法案は第222回国会の閣法第1号として2026年10月9日に受理され、10月20日に衆議院財務金融委員会へ付託されています。
審査結果や審議終了年月日は、現時点で記載されていません。したがって、消費税率の引き下げがすでに実施された、あるいは法案が成立したと理解するのは誤りです。
第222回国会は10月5日に召集された臨時会で、会期は69日間とされています。今後の焦点は、衆議院での委員会審査と本会議の議決、その後の参議院での審議です。
【法的根拠を検証】国民会議と審議会の違いは?
国民会議について調べる際に、もう一つ注意したいのが、政府の審議会との違いです。
どちらも複数の関係者が集まって政策を検討するため、似た組織に見える可能性があります。しかし、法的な位置付けや設置の仕組みには違いがあります。
社会保障国民会議に独立した立法権限はない
2026年3月17日、参議院議員から提出された「社会保障国民会議の法的根拠及び議事録等の保存に関する質問」に対し、政府は答弁書を提出しています。
その答弁では、社会保障国民会議の庶務について、内閣法第12条第2項第4号に基づく内閣官房の企画立案・総合調整事務として処理していると説明されました。
ここで重要なのは、内閣法の規定が国民会議に法律制定権や独立した決定権を与えているわけではないことです。
さらに政府は、社会保障国民会議の議論が税制調査会などの審議を拘束するものではないとの見解も示しています。
つまり、国民会議は政府と政党の政策協議の枠組みであり、法律によって調査審議権限を与えられた正式な審議会と同じものではありません。
正式な審議会には法律や政令による根拠がある
例えば、社会保障審議会は厚生労働省設置法第7条に基づいて設置され、社会保障に関する重要事項を調査審議する役割を担っています。
また、政府の税制調査会は内閣府本府組織令第33条に基づき、租税制度に関する基本的事項を調査審議します。
国家行政組織法第8条も、行政機関に審議会等の合議制機関を置く場合の基本的な枠組みを定めています。
一方、社会保障国民会議は、これらの審議会とは異なり、政府と政党の間で政策の方向性を協議することを目的としています。
国民会議の議事録は公文書として保存される
もう一つ見逃せないのが、議事録の扱いです。
政府答弁では、社会保障国民会議の議事録について、公文書等に該当し、保存義務が生じる文書に当たるとの考え方が示されました。
国民会議には法律制定権がないからといって、その議論が公的な記録として残らないわけではありません。政策形成の過程を後から検証するためにも、議事録の公開と保存は重要な意味を持っています。
【国民会議と国会の違い】に関するよくある質問(FAQ)
Q1:国民会議で決まったことは法律になりますか?
A1:なりません。国民会議は政策を協議する場であり、法律制定権はありません。政府が必要な法案を作成・提出し、国会で審議・議決される必要があります。
Q2:国民会議と国会では、どちらの権限が強いですか?
A2:法律の制定という点では国会に権限があります。国民会議には政策の方向性を協議する役割がありますが、国会の立法権を代行することはできません。
Q3:2026年の社会保障国民会議にはどの政党が参加しましたか?
A3:設置時の枠組みでは、自由民主党、立憲民主党、日本維新の会、公明党の4党が参加する形で進められました。立憲民主党は7月29日の中間取りまとめに反対する意見も表明しています。
Q4:2026年の飲食料品の消費税減税は決定済みですか?
A4:政府は制度導入の方針を閣議決定し、2026年10月9日に関連法案を国会へ提出しています。ただし、11月1日時点では法案は成立していません。実施には法律の成立など、必要な手続きが残っています。
Q5:国民会議と審議会は同じものですか?
A5:同じではありません。審議会は法律や政令などに基づいて設置され、一定の調査審議を担う行政機関の合議制機関です。社会保障国民会議は政府と政党が政策を協議する枠組みであり、法的な位置付けが異なります。
Q6:国民会議の中間取りまとめには強制力がありますか?
A6:法律としての強制力はありません。ただし、政府の政策方針や法案作成に影響を与える政治的・政策的な意味はあります。
まとめ:国民会議と国会の役割を正しく見分ける判断基準
国民会議と国会の違いを理解するうえで、最も大切なのは「政策を話し合うこと」と「法律として成立させること」を区別することです。
2026年の社会保障国民会議は、給付付き税額控除や飲食料品の消費税減税について、政府と政党が意見を交わし、制度の方向性を整理する役割を担いました。しかし、その中間取りまとめだけで税率を変更したり、国民に新たな給付を行ったりすることはできません。
【プロの結論】ニュースを読むときに確認したい3つのポイント
- 中間取りまとめなのか、閣議決定なのか: 会議での意見集約と政府としての正式な方針決定を混同しない。
- 法案提出なのか、法律成立なのか: 国会に提出された段階では、まだ法律として確定していない。
- 政策の方向性なのか、実施が確定した制度なのか: 実施時期や対象者、給付条件などは、成立した法律や関連する制度設計で確認する。
今後の焦点は、第222回国会に提出された消費税率引き下げ・就業者負担軽減支援金法案が、衆議院と参議院でどのように審議されるかです。
国民会議は政策を形にするための協議の場、国会はその政策を法律として成立させるための機関です。この役割分担を理解しておけば、2026年の社会保障改革だけでなく、今後の税制改正や年金改革、医療制度改革に関するニュースも、より正確に読み解けます。